Когда ко мне приходят люди на финансовую консультацию, я часто замечаю одну интересную особенность. Многие уверены, что для улучшения финансового положения им необходимо больше зарабатывать, больше экономить, найти более доходные инвестиции или вообще полностью изменить свой образ жизни.
Но действительно ли всё это необходимо?
Недавно я перечитывал главу о деньгах из книги Ричарда Коха «Принцип 80/20». Автор рассматривает известный закон Парето применительно к инвестициям, доходам, расходам и накоплению капитала.
Одна из главных идей этой главы заключается в том, что далеко не все наши финансовые решения одинаково влияют на результат.
И я задумался, насколько точно этот принцип отражает то, что происходит в финансовом планировании.
Не все деньги одинаково влияют на наше будущее
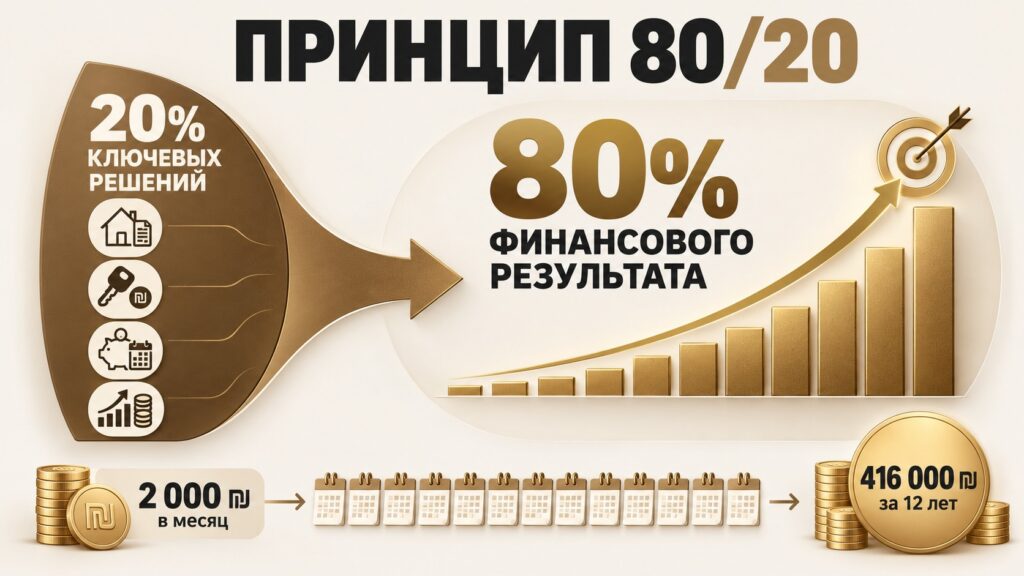
Согласно принципу Парето, примерно 80% результатов могут обеспечиваться всего 20% усилий.
Это не математический закон, который обязательно соблюдается в каждом случае. Скорее, это способ посмотреть на распределение результатов и определить, какие действия действительно имеют значение.
Представь семью, которая ежемесячно зарабатывает 25 000 шекелей. У неё есть ипотека, два автомобиля, пенсионные накопления, несколько страховых полисов и небольшой инвестиционный портфель.
Семья решила навести порядок в финансах.
С чего начать?
Можно попытаться сократить все расходы на 10%. Отказаться от ресторанов, пересмотреть покупки в супермаркете, ограничить развлечения и постоянно контролировать каждую потраченную сотню шекелей.
Но я не забываю, что я работаю с финансовым планированием, а не как консультант по семейным финансам, как это было в моем предыдущем бизнесе и в мою задачу не входит изменение уровня жизни моих клиентов как по методу планирования финансов, так и в соответствии с моей миссией которую я сам определил. Поэтому в этом случае можно сначала проанализировать структуру расходов и обнаружить, что несколько крупных финансовых решений определяют значительную часть семейного бюджета.
Например, второй автомобиль обходится семье в 3 000 шекелей ежемесячно, включая амортизацию, страховку, топливо и обслуживание. При этом им пользуются всего несколько раз в неделю.
Возможно, семье выгоднее отказаться от него и пользоваться такси или общественным транспортом.
Одно решение способно высвободить больше денег, чем десятки мелких ограничений.
Разумеется, продавать автомобиль только ради экономии было бы неправильно. Если он необходим для работы или существенно влияет на качество жизни семьи, решение может оказаться невыгодным.
Но именно здесь и начинается финансовое планирование: мы ищем не самые большие расходы, а те, изменение которых даст наибольший результат с наименьшими потерями для качества жизни.
Принцип 80/20 начинается с определения настоящих целей
Я считаю, что прежде чем применять принцип Парето к деньгам, необходимо применить его к собственным целям.
У большинства людей достаточно длинный список желаний.
Новая квартира, автомобиль, путешествия, помощь детям, досрочный выход на пенсию, финансовая независимость, собственный бизнес.
Но все ли эти цели одинаково важны? И являются ли они финансовыми целями? Возможно некоторые из них это просто вопросы правильного планирования и распределения бюджета и ежемесячного денежного потока.
Представим человека 55 лет, который планирует выйти на пенсию через 12 лет.
Он хочет накопить ещё миллион шекелей, чтобы обеспечить себе достойную старость.
Я бы начал не с вопроса о том, куда инвестировать деньги, а с совершенно другого:
Для чего тебе нужен именно миллион?
Возможно, после подробного обсуждения выяснится, что его настоящая цель — получать дополнительные 4 000 шекелей ежемесячно, иметь возможность путешествовать дважды в год и не зависеть финансово от детей. Ведь давай не будем заблуждаться — наши стратегические цели это и есть ценности, важные сами по себе. То есть «Терминальные» ценности.
Теперь мы можем рассчитать необходимый капитал, учитывая уже накопленные пенсионные средства, будущие выплаты Битуах Леуми, другие источники дохода, инфляцию и продолжительность пенсионного периода.
И вполне возможно, что для достижения этих целей потребуется значительно меньше миллиона.
А это меняет практически всё.
Человеку может оказаться ненужной высокая инвестиционная доходность. Ему не придётся подвергать капитал чрезмерному риску или работать несколько дополнительных лет.
Правильно сформулированная цель иногда приносит больше пользы, чем попытки добиться максимальной доходности.
Найди те 20% финансовых решений, которые определяют твоё будущее
В своей книге Ричард Кох предлагает сосредоточиться на небольшом количестве инвестиционных решений, способных обеспечить значительную часть результата.
Я бы расширил этот подход и применил его ко всему семейному капиталу. Кстати по мере работы с этой книгой я обнаружил , что я не всегда согласен с автором.
Где искать решения с наибольшим эффектом
- Недвижимость и ипотека. Покупка квартиры, размер ипотечного кредита и условия его погашения могут влиять на семейные финансы десятилетиями.
- Пенсионные накопления. Размер отчислений, инвестиционный маршрут, комиссии и пенсионные решения способны существенно изменить будущий доход.
- Регулярные расходы/платежи. Несколько повторяющихся крупных расходов иногда дают больше возможностей для экономии, чем постоянный расходы на мелкие покупки/услуги.
- Инвестиционная стратегия. Распределение активов, инвестиционные издержки, налогообложение и соответствие портфеля твоим целям.
Здесь я хотел бы обратить внимание на одну важную вещь.
В финансовом планировании нельзя просто игнорировать оставшиеся 80% вопросов. Например, небольшой страховой полис может защищать семью от риска, финансовые последствия которого значительно превышают стоимость страховки.
Поэтому задача заключается не в том, чтобы заниматься только несколькими вопросами, а в том, чтобы правильно определить приоритеты и выбрать нужный момент.
Как небольшая экономия превращается в пенсионный капитал
Вернёмся к примеру семьи, которая отказалась от второго автомобиля.
Предположим, что после учёта расходов на альтернативный транспорт ежемесячная экономия составляет 2 000 шекелей.
Если инвестировать эти деньги ежемесячно на протяжении 12 лет при условной среднегодовой доходности 6%, получится следующая картина.
- Капитал через 12 лет: ≈ 416 000 ₪
- Взносы: 288 000 ₪
- Доход: ≈ 128 000 ₪
Расчёт при эффективной доходности 6% годовых и ежемесячных взносах, без учёта налогов, комиссий и инфляции. Доходность не гарантирована.
Обрати внимание: семья не увеличила заработную плату, не открыла новый бизнес и не стала заниматься рискованными инвестициями.
Она просто пересмотрела одно финансовое решение и сделала нужное распределение в правильный момент времени.
И теперь представь, что одновременно удалось оптимизировать ипотеку, снизить инвестиционные комиссии и пересмотреть другие крупные расходы.
Результат нескольких подобных решений может оказаться значительно важнее попыток постоянно экономить на мелочах.
Нужно ли искать инвестиции, которые принесут 80% прибыли?
Здесь я хотел бы опять немного поспорить с автором книги.
Кох рассматривает возможность концентрации инвестиций в небольшом количестве наиболее перспективных активов. Он приводит исторические примеры компаний, акции которых многократно выросли в цене, и предлагает искать инвестиции с высоким потенциалом.
Проблема заключается в том, что определить такие компании заранее чрезвычайно трудно.
Когда мы смотрим на историю Microsoft или других успешных компаний, нам уже известен результат. Но инвестор, покупавший их акции десятилетия назад, не мог знать будущего. Что говорить, я и сам несколько лет назад в рамках пересмотра стратегии инвестирования вышел на определенном пике из этой бумаги. но по прошествии времени оказалось, что мой пик был предгорьем Эвереста.
Но также, мы редко вспоминаем сотни компаний, которые казались столь же перспективными, но в конечном итоге разорились или принесли инвесторам убытки.
Именно поэтому я разделяю две вещи: принцип Парето как инструмент финансового планирования и концентрацию инвестиционного портфеля как способ заработать больше денег.
Первый помогает определить приоритеты. Второй может значительно увеличить инвестиционные риски.
Для человека, который создаёт пенсионный капитал, важна не только потенциальная доходность, но и вероятность достижения цели к определённому сроку.
Я предпочитаю начинать с распределения активов, диверсификации, инвестиционного горизонта и допустимого риска, а не с поиска следующей компании, акции которой вырастут в десять раз.
Самое дорогое финансовое решение — то, которое ты постоянно откладываешь
Есть ещё одна мысль из книги, которая заслуживает особого внимания.
Автор подчёркивает значение времени и долгосрочного инвестирования.
Я регулярно встречаю людей старше 50 лет, которые годами откладывают решение заняться своими финансами. Точнее, в своей работе я встречаю в основном именно таких людей.
Они продолжают работать, выплачивать ипотеку, помогать детям и постепенно приближаются к пенсионному возрасту.
При этом у некоторых из них уже накоплен достаточно значительный капитал.
Проблема заключается в том, что этот капитал существует отдельно от их жизненных целей.
Пенсионные накопления находятся в одних организациях, инвестиционные счета — в других, деньги на текущем счёте — в третьем месте.
И никто не пытался объединить всё это в единую финансовую модель.
Представь двух людей, каждому из которых исполнилось 55 лет.
Оба имеют одинаковые доходы и накопления. Один составляет финансовый план, определяет пенсионные цели и начинает регулярно инвестировать.
Второй решает подождать ещё пять лет.
Через пять лет они могут оказаться в совершенно разных финансовых обстоятельствах, даже если их заработная плата за это время не изменилась.
Первый уже понимает, сколько ему необходимо накопить, какую доходность предполагает его финансовая модель и какие риски он может себе позволить.
Второму только предстоит ответить на все эти вопросы, но времени для исправления возможных ошибок у него останется меньше. Бывает и так: ты вовремя не вышел, и теперь — неизвестность. Например, падение курса доллара может заметно уменьшить валютную часть пенсионных накоплений, сосредоточенных на одном пенсионном счёте, хотя когда-то такая концентрация казалась многим вполне приемлемой.
Именно поэтому я считаю, что одно из наиболее значимых финансовых решений — вовремя начать планировать и управлять.
Если твои пенсионные накопления, инвестиции и сбережения тоже «живут» отдельно друг от друга, давай соберём их в единую картину. Приглашаю тебя на встречу в моём офисе в Беэр-Шеве: мы определим, какие несколько решений сильнее всего повлияют на твои цели. Записаться можно здесь, по телефону или в WhatsApp.
Не пытайся стать богаче любой ценой
В заключительной части главы Кох пишет о людях, которые ради увеличения капитала продолжают работать и заниматься инвестициями, хотя уже располагают достаточными средствами.
На мой взгляд, это один из наиболее интересных вопросов финансового планирования.
Где проходит граница между необходимым капиталом и бесконечным стремлением заработать ещё больше?
Предположим, человек накопил достаточно денег, чтобы обеспечить желаемый уровень жизни на пенсии.
Но вместо того чтобы воспользоваться результатами многолетнего труда, он продолжает работать по 12 часов в день, откладывая путешествия, встречи с близкими и другие важные для него занятия.
Возможно, дополнительный миллион шекелей уже практически ничего не изменит в качестве его жизни.
Зато пять лет, которые он потратит на его накопление, вернуть будет невозможно. Зачастую только тяжелая болезнь вносит свои коррективы в похожие ситуации. И винить некого кроме себя, что создает дополнительно нагрузку на психологическое состояние.
Я вовсе не призываю людей прекращать работать сразу после достижения финансовой независимости. Работа может приносить удовольствие, давать ощущение собственной значимости и быть важной частью жизни.
Но мне кажется принципиальным, чтобы продолжение работы было осознанным выбором, а не следствием страха остаться без денег или привычки постоянно увеличивать капитал.
Именно поэтому финансовое планирование должно отвечать не только на вопрос, сколько денег ты сможешь накопить, но и на вопрос, когда и для чего ты собираешься ими воспользоваться.
Как я предлагаю применять принцип 80/20 в финансовом планировании
Я начинаю с трёх вопросов:
- Какие две-три жизненные цели действительно важны для тебя и твоей семьи?
- Какие несколько финансовых решений способны оказать наибольшее влияние на достижение этих целей?
- От каких расходов, финансовых обязательств или необязательных рисков можно отказаться без существенного ущерба для качества жизни?
Ответы на эти вопросы позволяют перейти от абстрактного желания иметь больше денег к конкретной финансовой модели.
Причём иногда оказывается, что человеку вовсе не нужно зарабатывать больше. Ему достаточно иначе организовать использование уже имеющихся ресурсов.
А иногда финансовый план показывает обратное: без увеличения доходов поставленные цели недостижимы. Но и в этом случае становится понятно, сколько именно необходимо зарабатывать дополнительно, в течение какого времени и ради какой цели.
Мой главный вывод
Финансовое планирование — это не соревнование за максимальный капитал. Это поиск наиболее эффективного способа использовать деньги для достижения действительно важных жизненных целей и самореализации.
И если небольшое количество правильно принятых решений способно обеспечить основную часть необходимого результата, возможно, именно с них и стоит начать.
Я предлагаю тебе прийти на бесплатную ознакомительную встречу. Мы обсудим твои жизненные цели, существующие финансовые ресурсы и определим, какие решения могут оказать наибольшее влияние на твоё финансовое будущее. Записаться на встречу.
Эдуард Брусиловский
Финансовое планирование и управление семейным капиталом
Brusilovsky & Partners